2025년 11월, 화이자와 노보노디스크가 같은 바이오텍을 두고 경쟁 입찰을 벌였다. 법적 리스크를 무릅쓰고서라도 인수전에 뛰어든 이유는 간단했다. 그만큼 절실했다는 얘기다.
이게 지금 바이오산업의 현주소다. 몇 년 전만 해도 벤처캐피털이 돈을 쏟아붓던 열풍의 시대였다면, 지금은 생존을 걸고 검증된 기술을 사들이는 시대로 접어들었다.
키트루다, 엘리퀴스. 제약업계에서 모르는 사람이 없는 블록버스터 의약품들이다. 그런데 2025년부터 2030년까지 이런 약들이 줄줄이 특허 만료를 맞는다. 증발하는 매출이 2천억 달러를 넘는다. 한화로 환산하면 약 300조 원 규모다.
빅파마 입장에서 이 공백을 자체 연구개발로만 메우기는 불가능하다. 그래서 외부 파이프라인 확보에 나서는 건데, 경쟁이 얼마나 치열한지 M&A 프리미엄이 상반기 50%에서 하반기 100%까지 뛰었다.
바로 이 대목에서 한국 바이오산업에 기회가 생겼다.
혁신 신약 프로젝트 비중을 보면 미국 1위, 중국 2위, 한국이 3위다. 중국과 합치면 아시아 파이프라인이 빠르게 늘고 있다는 게 확인된다. 알테오젠, ABL바이오, 펩트론 같은 회사들이 올해 2월부터 4월 사이 기술이전 계약을 연달아 따냈다.
신흥 바이오텍이 혼자 개발하는 비중도 줄었다. 2024년 69%였는데 올해는 57%로 떨어졌다. 빅파마들이 본격적으로 파트너를 찾기 시작했다는 방증이다.
내년 상반기엔 알츠하이머, 비만, RNA 쪽 데이터가 나오고, 하반기엔 항암제 이중항체 관련 결과가 나온다. 이게 어떻게 나오느냐에 따라 기술이전 판도가 확 바뀔 수 있다는 게 업계 관측이다.
■ 비만치료제 시장, 주사 맞기 싫은 사람들이 뛰어든다
2026년 바이오에서 가장 뜨거운 분야는 비만치료제다. GLP-1 계열 약물 시장은 2025년 628억 달러에서 2026년 734억 달러, 2034년엔 2,542억 달러까지 커질 전망이다. 연평균 성장률이 16.8%다.
지금까지는 주 1회 주사제가 시장을 장악했다. 그런데 2026년부터 경구용 약이 본격적으로 나온다. 이게 시장 판도를 흔들 거라는 전망이 나온다.
주사 맞기 싫어하는 사람들이 생각보다 많다. 또 매주 주사 맞을 정도로 심각하진 않다고 여기는 환자층도 있다. 경구용 약은 이런 사람들을 새로 끌어들일 수 있다. 골드만삭스는 경구용 약이 2030년 전체 체중 감량 약물 시장의 24%쯤 차지할 거라고 봤다.
■ ADC·이중항체, 암세포 '저격'하는 시대
항암제 개발도 변곡점을 맞았다. 단일 표적만 노리면 한계가 명확하다는 걸 다들 알게 됐다. 암세포가 균일하지 않고, 치료 중에 내성이 생기는 문제 때문이다.
그래서 ADC(항체-약물접합체)나 이중항체 같은 기술로 옮겨가는 흐름이다.
종근당은 네덜란드 시나픽스와 손잡고 ADC 플랫폼 기술을 들여왔다. 삼성바이오에피스는 'SBE303'이라는 ADC로 글로벌 임상 1상을 진행 중이고, 두 번째 후보인 'SBE313'은 이중항체에 페이로드를 두 개 붙인 구조다. 셀트리온도 ADC 후보물질 세 개를 임상에 올렸는데, 그중 두 개는 FDA 패스트트랙을 받았다.
이중항체 ADC가 주목받는 이유는 간단하다. 표적을 두 개 동시에 잡고, 약물도 두 가지를 쓰면 암세포의 변이나 내성에 훨씬 유연하게 대응할 수 있다.
■ CDMO, 규모보단 실행력으로 승부
위탁생산(CDMO) 시장도 경쟁 구도가 달라졌다. 바이오의약품 CDMO 시장은 2020년 114억 달러에서 2026년 203억 달러로 늘어날 전망이다. 연평균 10.1% 성장이다. 유전자·세포 치료제 쪽은 더 가파르다. 같은 기간 20억 달러에서 101억 달러로 뛴다. 연평균 31% 성장이다.
예전엔 규모가 큰 업체를 선택하는 경향이 강했다. 지금은 복잡한 공정을 얼마나 정교하게, 빠르게 실행하느냐가 관건이다.
항체 기반 의약품 임상을 보면 단일 항체가 여전히 대세긴 하다. 하지만 증가세는 ADC나 이중항체 같은 신규 모달리티가 훨씬 가파르다.
삼성바이오로직스는 엑설런스라는 생산 체계로 품질 일관성을 유지하면서, 급변하는 파이프라인에도 빠르게 대응할 수 있는 구조를 갖췄다. 미국 메릴랜드에 생산 거점을 만들어서 지리적으로도 공급망을 넓혔다.
■ AI, 이젠 신약 만드는 필수 도구
인공지능이 이제 선택이 아니다. 후보물질 찾고, 임상 성공 가능성 예측하는 건 기본이고, 생산 공정 자동화나 데이터 기반 의사결정에도 쓰인다.
FDA도 AI 기반 임상시험 설계나 이상 반응 탐지 시스템을 공식적으로 인정했다. 개발 속도와 정확성이 올라간다는 얘기다. 물론 투명성이나 검증 가능성을 확보하기 위한 가이드라인도 함께 나왔다.
■ 유전자치료, 암 아닌 쪽으로 번진다
유전자치료 시장도 빠르게 커진다. 2026년 98억 달러에서 2035년 490억 달러까지 성장할 전망이다. 연평균 19.4% 성장이다.
눈에 띄는 건 비종양 쪽으로 확대되는 흐름이다. 새로 시작된 유전자치료 임상의 51%가 비종양 적응증을 타겟으로 한다. 전년 39%에서 늘어난 수치다. 뇌졸중으로 마비된 환자의 신경 조직을 재생하는 줄기세포치료제 같은 프로젝트도 진행 중이다.
■ 리스크는 여전하다
물론 장밋빛 전망만 있는 건 아니다. 임상 리스크가 여전히 최대 변수다. 후기 단계로 갈수록 성공 확률이 올라간다지만, 통계적 유의성이 부족하거나 경쟁 약물보다 차별화에 실패해서 좌초하는 경우가 반복된다.
플랫폼 기술을 내세운 바이오 기업들 주가엔 이미 미래 기대가 많이 반영돼 있다. 실제 기술이전 조건이나 마일스톤 수령 속도가 기대에 못 미치면 주가가 크게 흔들릴 수 있다.
미국 FDA 허가 기준이 바뀌거나, 보험 급여 정책이 조정되거나, 나라마다 바이오 육성 전략 속도가 다른 것도 변수다. CDMO나 플랫폼 기업 간 경쟁도 날이 선다.
■ 공급망 전쟁, 국가 대 국가로
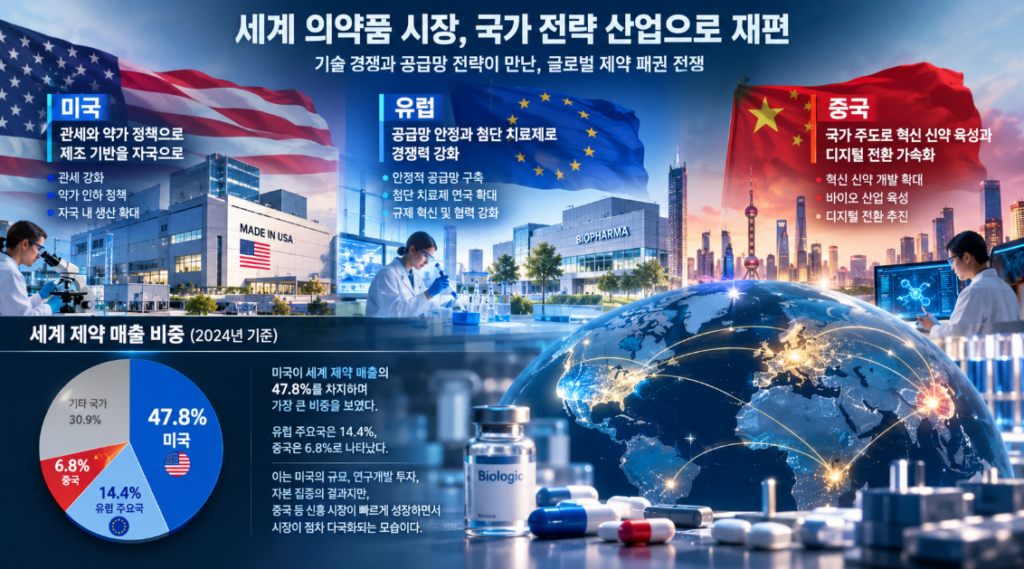
세계 의약품 시장이 기술 경쟁과 공급망 전략을 합친 '국가 전략 산업'으로 재편되고 있다. 미국은 관세와 약가 정책으로 제조 기반을 자국으로 끌어들이고, 유럽은 공급망 안정과 첨단 치료제 연구로 경쟁력을 다진다. 중국은 국가 주도로 혁신 신약 육성과 디지털 전환을 밀어붙인다.
2024년 기준 세계 제약 매출의 47.8%가 미국에서 나왔다. 유럽 주요국이 14.4%, 중국이 6.8%다. 규모와 연구개발 투자, 자본이 미국에 집중된 결과지만, 중국 같은 신흥 시장이 빠르게 치고 올라오면서 시장이 점차 다극화되는 모습이다.
글로벌 바이오제약 산업은 2026년을 전후로 매출 구조와 치료 영역의 중심축이 빠르게 바뀔 전망이다. 매출 상위 제품과 주요 제약사의 위상이 재편되는 가운데, 대사질환 중심의 신약 출시 경쟁이 산업 성장을 끌어갈 핵심 요소로 떠오른다.
2026년 바이오는 업종 전체가 오르기를 기대하기보단, 임상 데이터와 현금흐름, 글로벌 파트너십이 동시에 검증되는 기업을 골라내는 게 중요하다. 리스크 관리 능력이 곧 경쟁력이 되는 국면이다. 결국 기술력은 물론이고 리스크에 대응할 전략까지 갖춘 기업만 살아남는다.