통신사기피해환급법 제4조는 금융회사가 사기이용계좌로 의심할 만한 사정이 있으면 지급정지 등 조치를 할 수 있게 한다. 피해구제 신청이 접수되고 계좌가 의심 대상이 되면, 금융회사는 해당 계좌 전부를 즉시 정지한다. 계좌에 돈이 남아 있는 동안 막아야 돌려받을 수 있다는 뜻이기도 하다.
당했다면 순서대로 움직이면 된다.
먼저 전화를 끊는다. 계속 통화하면 사기범이 추가 송금을 요구하고, 지급정지 요청을 방해한다. 다음은 신고다. 경찰 112, 금융감독원 1332, 돈을 보낸 금융회사 고객센터 중 어디든 즉시 알리고 지급정지를 요청한다. 내가 보낸 계좌만 막아서는 부족하다. 돈이 넘어간 상대 계좌를 함께 정지시켜야 한다.
중요한 절차가 하나 더 있다. 전화로 구두 지급정지를 요청했다면 3영업일 안에 서면으로 지급정지 요청을 제출해야 한다. 이 기한을 놓치면 정지가 풀린다. 금융감독원이 별도로 안내하는 사항이고, 실제 환급 여부를 가르는 지점이기도 하다. 통화 녹음, 문자, 이체 내역, 상대 계좌번호는 지우지 말고 그대로 둔다. 이후 금융회사의 채권소멸 절차를 거쳐 피해금 환급으로 이어진다.
이미 앱을 설치했다면 기기부터 정리한다. 악성 앱을 지우고, 필요하면 휴대폰을 초기화한 뒤 금융 앱 비밀번호와 인증서를 새로 발급받는다. 경찰의 현장 구제도 통한다. 통합대응단은 악성 앱 감염자 등 3만3,652명을 구제해 593억원 상당의 피해를 예방했다고 밝혔다. 7월 한 달간 긴급 알림과 현장 출동 1,421회로 막아낸 금액은 77억원이다.
제도는 올해 크게 바뀌었다. 3월 12일 국회 본회의를 통과한 개정안은 가상자산거래소에 은행과 같은 수준의 보이스피싱 방지와 피해구제 의무를 지웠다. 거래 목적을 확인하고, 의심 자금을 상시 감시하고, 범죄가 의심되면 계정을 정지한 뒤 피해자 환급을 지원해야 한다. 같은 개정으로 피해 구제 대상이 '금전'에서 '가상자산'까지 넓어졌다. 가상자산을 직접 빼앗긴 경우는 물론, 현금을 빼앗긴 뒤 범죄자가 가상자산으로 바꾼 경우도 구제 대상이다. 환급받은 가상자산을 원하면 거래소가 매도해 현금으로 지급할 수 있는 근거도 새로 들어갔다.
법은 3월 31일 공포돼 10월 1일 시행됐고, 9월 29일 공포된 개정은 10월 2일부터 적용됐다. 법 이름도 '피해금 환급'에서 '피해자산 환급'으로 바뀌었다. 시행령 개정으로 가상자산이 연루된 사건의 환급이 실제로 작동할 수 있는 절차가 마련됐고, 금융회사 등에서 범죄 정보를 받아 분석·공유하는 정보공유분석기관 지정 제도도 도입됐다. 금융회사와 가상자산거래소가 공유하는 AI 플랫폼은 2025년 10월부터 운영 중이다.
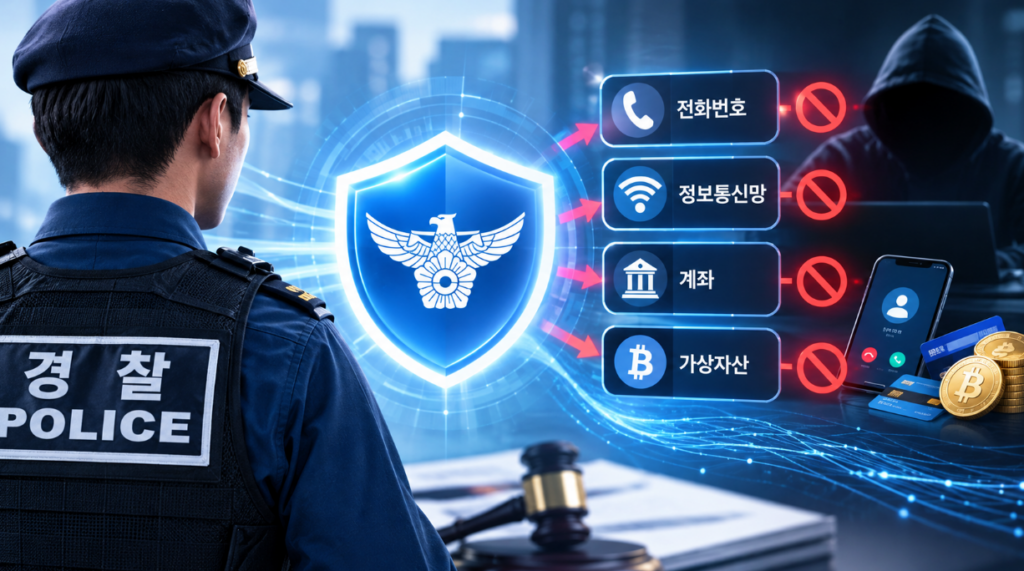
경찰은 한 걸음 더 나아가려 한다. 다중피해사기방지법 제정이다. 전화번호와 정보통신망, 계좌, 가상자산 같은 범행 수단을 피해가 발생하기 전 단계에서 탐지·차단할 수 있도록 하는 내용이 담길 예정이다. 경찰이 2022년부터 추진해 온 사기방지기본법을 잇는 법안이고, 금융위원회도 지급정지 조치에 공권력이 개입할 수 있는 근거가 필요하다는 입장을 함께 내고 있다.
개인의 방어는 여전히 기본이다. 금융감독원은 기관·지인 사칭형, 대출 빙자형, 악성 앱 설치, 배송 사기 네 가지 유형으로 나눠 예방 수칙을 안내한다. 요약하면 의심하고, 끊고, 확인하라는 것이다. 가족끼리만 아는 암호를 정해두면 AI가 목소리를 베껴도 통하지 않는다. 통화 중 앱을 설치하라는 요구는 거절하고, 발신번호 표시는 믿지 않는다. 송금 전에는 전화를 끊고 내가 저장한 번호로 직접 건다.
부모님 휴대폰에 탐지 앱 하나 켜드리고, 가족 암호 하나 정하고, 은행 콜센터 번호를 즐겨찾기에 넣어두면 오늘 저녁에 끝나는 일이다.
자녀(부모)의 감금 영상을 받아 본다면 꼭 자녀(부모)와 직접 통화·영상통화로 안전을 확인하는 동시에 즉시 112에 신고해야 한다.