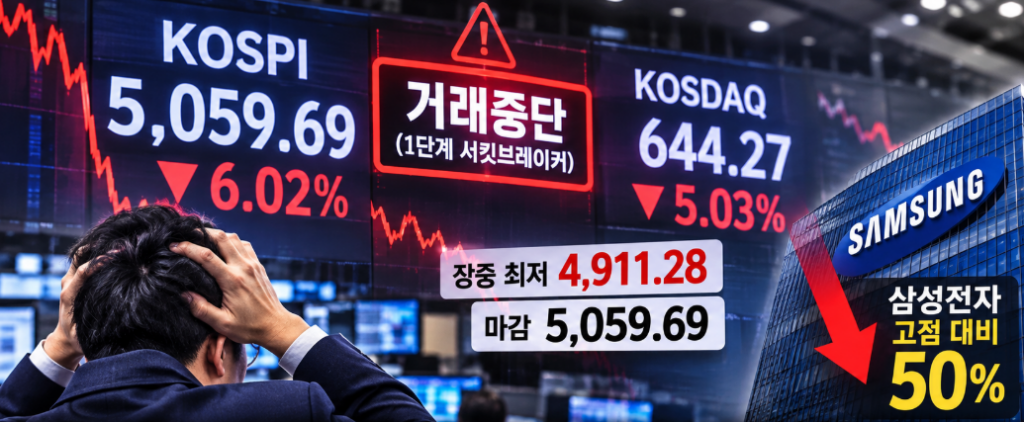
11월 6일 금요일, 오전 9시 3분. 유가증권시장의 거래가 멈췄다. 코스피가 전일 종가 5,383.80보다 8% 이상 밀리면서 1단계 서킷브레이커가 걸린 것이다. 20분간의 거래 중단 뒤에도 매도가 이어져 지수는 장중 4,911.28까지 밀렸고, 5,000선이 순간 사라졌다. 마감은 5,059.69. 하루 만에 6.02%가 증발한 수치다. 코스닥도 사이드카가 걸리며 5.03% 빠진 644.27로 장을 닫았다. 외국인이 이날 유가증권시장에서 끌어간 돈만 2조 5,000억 원이 넘는다. 목요일의 5.28% 폭락까지 겹치면 이틀 만에 11% 안팎이 사라진 셈이다. 삼성전자는 그 사이 고점의 절반 값이 되었다.
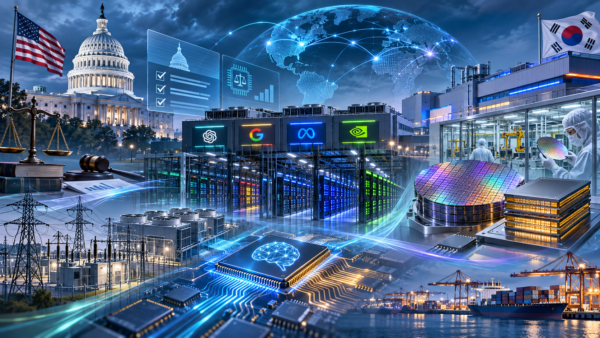
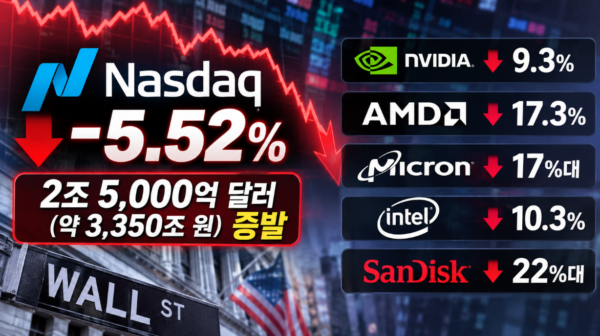
미국에서 온 파도였다. 하루 전 미국 증시에서 나스닥지수는 5.52% 빠지며 1년여 만의 최대 낙폭을 기록했고, 필라델피아반도체지수는 12.2%가 무너졌다. 엔비디아와 퀄컴이 9% 안팎 내려갔다. 로이터통신은 미국 중간선거 이후 민주당이 의회 주도권을 잡으면서 AI 데이터센터 건설과 전력 사용에 대한 규제 강화가 매도의 배경이 됐다고 전했다. 데이터센터 인허가와 전력 공급에 제약이 걸리면 잔뜩 불어온 설비투자의 회수가 늦어지고, 반도체 수요가 늘어나는 속도도 꺾일 수 있다는 논리다.
인텔의 사례가 이 심리를 압축해서 보여준다. 지난달 30일 인텔은 3분기 매출 165억 달러(약 22조 5,000억 원)로 시장 예상을 넘겼다. 그런데 4분기 전망이 기대에 못 미치자 주가가 하루 만에 28.58% 폭락했고, 이는 1970년대 이후 가장 큰 일간 낙폭이었다. 좋은 실적도 다음이 안 보이면 처형된다는 뜻이다. 4개월간 사라진 인텔의 시가총액은 4,000억 달러(약 545조 원)를 넘는다.
뒤집어 보면 겨우 여름까지가 왕성이었다. 2월에는 코스피가 사상 처음 6,000선을 넘겼고(6,083.86), 4월에는 1년 전보다 156%나 오르며 6,400선을 밟았다. 5월 4일에는 외국인과 기관이 각각 3조 원 안팎을 순매수해 사상 처음 6,900선을 돌파했다. 이날 SK하이닉스는 12.52% 오른 144만 7,000원에 거래되며 시가총액 1,031조 원을 기록했고, '천조닉스'라는 별명은 바로 여기서 나왔다. 5월 29일엔 지수가 8,476.15로 최고치를 경신하는 가운데 삼성전자가 단일 종목 최초로 시가총액 2,000조 원을 넘겼다. 6월 17일에는 8,864.24로 사상 최고 종가를 새기며 9,000선을 코앞에 뒀다.
급락의 신호도 먼저 울렸다. 7월이 되자 국민연금 리밸런싱 매도 우려가 불어 들어오는 가운데 외국인이 9거래일 연속 팔았다. 브렌트유가 배럴당 100달러(약 15만 원)를 넘고 홍해의 사우디 유조선 공격 소식이 더해지자, 빅테크의 넉넉한 실적에도 AI 투자로 현금흐름이 마이너스가 된다는 질문이 시장을 휩쓸었다. 7월 29일 지수는 장중 5,262.77까지 떨어졌다가 7월 31일에는 반대로 하루 만에 17.91% 치솟는(6,595.45) 극단의 진폭을 보였다. 10월 15일에는 삼성전자 9.48%, SK하이닉스 11.06%씩 빠지며 또 사이드카가 걸렸고, 그 상처가 아물기도 전에 11월의 서킷브레이커로 이어졌다.
이상한 점은, 회사들이 이 폭풍 속에서 역대급 돈을 벌고 있다는 사실이다. 삼성전자의 3분기 매출은 195.3조 원, 영업이익은 107.4조 원이다. 반도체(DS)부문이 매출 147.1조 원에 영업이익 106.5조 원을 올렸고, HBM4 판매가 대폭 늘었으며 2나노 공정 수주도 이어졌다. SK하이닉스는 분기 매출 처음으로 100조 원을 넘겼고(104조 6,155억 원) 영업이익 83조 3,338억 원으로 이익률 80%를 찍었다. 두 회사가 한 분기에 벌어들인 영업이익의 합계는 190조 원이 넘는다. 삼성전자는 연간 주주환원 재원 90~110조 원 가운데 아직 55조~75조 원이 남아 있고, 자사주 매입과 소각도 예고돼 있다.
그러나 주가는 다른 결말을 맞았다. 삼성전자는 188,700원, 52주 최고가 374,500원의 절반 자리다. SK하이닉스도 113만 2,000원으로 9월 초(176만 9,000원)보다 36% 내려앉았다. 코스닥은 서른 살을 맞은 해에 고점에서 3할을 잃었다. 지난달 초 장중 920선 부근까지 치솟았던 지수가 645선까지 내려온 것이다. 반도체 장비의 원익IPS는 69,300원에 걸려 있는데 증권가 목표주가 평균은 15만 6,000원이 넘는다. 리노공업, 이오테크닉스, HPSP 같은 소부장 대장주들은 여름까지 기관과 외국인이 줄을 섰던 자리에서 지금은 출혈을 견디고 있다. 가격이 이만큼 내려왔다는 건 실적이 아니라 앞으로의 이야기를 두고 다툼이 붙었다는 뜻이다.
달력을 보면 희망이 하나 있다. 앤트로픽이 지난달 26일 증권신고서를 제출해 11월 중순 기업공개가 예고돼 있는데, 현대차증권 김재승 연구원은 스페이스 상장 때처럼 기술주 펀드들이 신규 상장주를 담을 자금을 마련하려고 오른 메모리와 반도체를 먼저 팔았을 가능성을 지적한 바 있다. 상장이 끝나면 이 자금 이동은 소화된다. 그는 중간선거와 기업공개가 마무리되는 11월 중하순부터 투자심리가 살아나고 연말 랠리도 기대할 수 있다고 봤다. 물론 이 전망은 폭락 이전에 세워진 것이니 그대로 믿기는 어렵다. 국제 신용평가사 피치 레이팅스(Fitch Ratings)는 AI 버블이 터질 경우 미국 증시가 35%까지 빠질 수 있다고 이미 경고했고, 규제 강화가 실제 투자 축소로 이어질지도 확정되지 않았다.
정리하면 이번 폭락은 실적이 무너져서가 아니다. 분기 이익 190조 원이 허수라는 판정도 아니다. 시장은 '성장할 수 있는 성장주'였던 것들이 '비싸게 성장을 약속하는 주식'으로 보이기 시작한 지점에서 가격을 다시 쓰고 있을 뿐이다. 향방을 가를 것은 세 가지로 좁힌다. 코스피 5,000선의 사수, 외국인 자금의 복귀 속도, 그리고 HBM4와 2나노로 증명될 메모리 호황의 내년이다. 8,864의 여름이 다시 오려면 이 가운데 두 가지는 풀려야 한다.