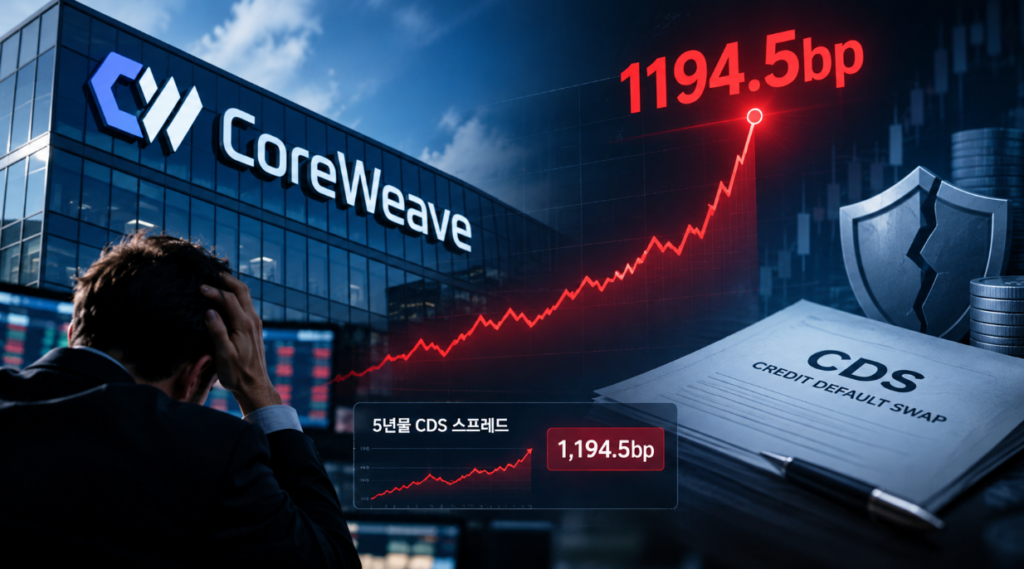
10월 15일 코어위브(CoreWeave)의 5년물 신용부도스와프(CDS) 스프레드가 장중 1194.5bp까지 치솟았다. 하루 새 74.5bp가 뛴 사상 최고치다. 블룸버그는 이 수준이 5년 안에 부도가 날 확률을 60% 넘게 반영한다고 계산했다. CDS는 채권 투자자가 부도에 대비해 사는 보험이다. 보험료가 여기까지 오면 시장은 채무불이행을 예정된 사건으로 놓고 값을 매기고 있는 셈이다. 엿새 뒤 CNBC가 확인한 수치는 1145bp, 무담보 채권 금리는 15% 안팎이었다.
그 주에 일론 머스크가 엑스(X)에 남긴 글은 "Yikes" 한 단어였다. 벤처투자자 채머스 팔리하피티야가 코어위브 채권 금리 급등을 거론한 게시물에 붙인 반응이다. 이 글 이후 9월 말부터 10월 19일까지 코어위브 주가는 30% 밀렸다. 갤럭시 디지털 31%, 사이퍼 디지털 44%. 같은 기간 S&P500은 0.5% 올랐다.
열흘 뒤 머스크는 정반대 방향의 소식을 같은 채널에 올렸다. 스페이스X가 GPU 구매를 위한 400억달러(약 53조원) 차입을 마감했다는 발표였다. 업계 전체에 돈줄이 잠기는 국면에서, 자금을 가장 많이 쓰는 회사가 가장 큰 금액을 빌렸다.
파이낸셜타임스가 지난 7일 처음 전한 구조는 두 갈래다. 은행 대출 약 100억달러, 투자등급 채권 약 300억달러. 아폴로 글로벌 매니지먼트가 주도하고 글로벌 투자은행들이 여기에 붙었다. 빌린 돈으로 살 엔비디아 GPU를 담보로 활용하는 방안도 검토됐다. AI 연산 수요가 당분간 공급을 웃돌 것이라는 전제 위에서, 고성능 가속기를 7년가량 가치가 유지되는 자산으로 본 것이다.
머스크는 조달이 성사된 배경으로 스페이스X의 투자등급 지위와 위성 인터넷 스타링크 및 발사 사업의 현금 흐름을 들었다. 스페이스X는 실제로 S&P로부터 BBB, 무디스로부터 Baa1 등급을 받은 상태다. 상장은 지난 6월 12일 나스닥에서 이뤄졌고, 그 전에 머스크의 AI 회사 xAI를 흡수했다.
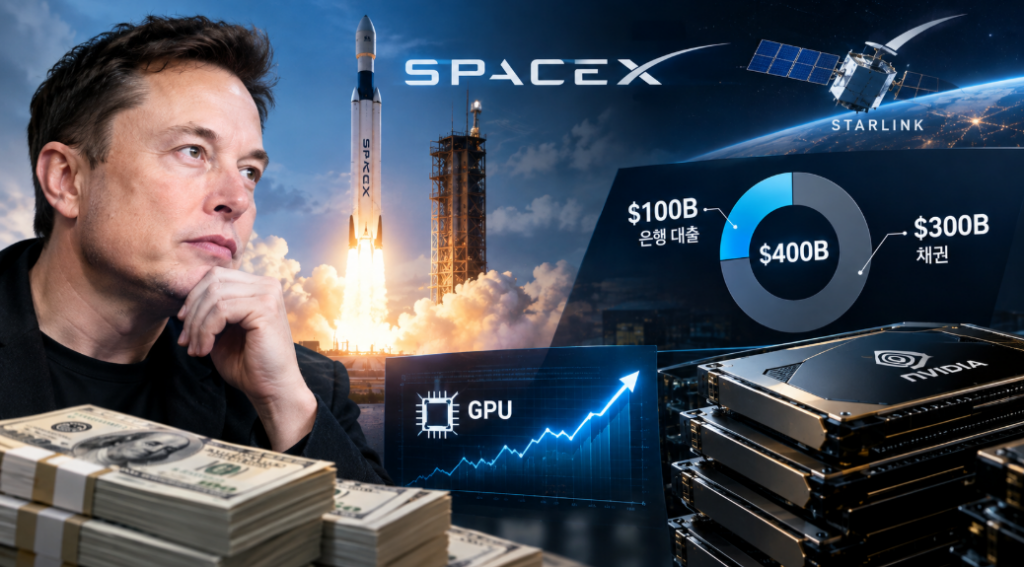
조건에서 눈에 띄는 건 콜러블(callable) 조항이다. 머스크는 내년 1분기와 2분기에 들어올 GPU 대금으로 쓰이는, 주로 조기상환 가능한 부채라며 이번 분기 실적에 미칠 영향은 크지 않다고 적었다. 금리가 내리면 비싼 빚을 일찍 갚고 다시 싸게 빌리겠다는 계산이다. 뒤집으면 금리가 오르거나 계획이 어긋날 때 상환 부담을 그대로 안고 간다는 뜻이기도 하다. 채권 가격과 최종 발행 규모는 아직 공개되지 않았다.
왜 굳이 빚인지는 3분기 숫자에 나와 있다. 매출 145억8000만달러(약 19조원)로 1년 전보다 161% 늘었다. 인공지능 부문이 75억6000만달러(약 10조원)로 9배 이상 불어나 처음으로 스타링크를 앞질렀다. 스타링크를 포함한 연결 부문은 52억5000만달러로 69% 늘었다. 회사의 성장축이 통신에서 연산으로 옮겨간 게 숫자로 확인된 분기다.
연산을 깔려면 돈이 뒤따른다. 3분기 설비투자는 196억달러(약 26조원), 이 중 164억달러가 AI 쪽에 들어갔다. 최고재무책임자 브랫 존슨은 4분기 설비투자를 350억~400억달러(약 46조~53조원)로 제시했다. 그는 현재 가격 기준으로 신규 연산 설비의 투자 회수 기간이 1년을 밑돈다고 설명했다. 머스크는 테네시주 멤피스의 콜로서스에서 23만개, 콜로서스 2에서 55만개 등 78만개의 엔비디아 칩을 돌리고 있고 연말까지 121만개로 늘리겠다고 했다. 앤트로픽, 구글, 리플렉션 AI가 이 연산을 빌려 쓴다. 그가 말한 병목은 이제 칩이 아니라 전력과 냉각이다.
문제는 이런 자신감이 업계 전체의 신용으로 이어지지 않는다는 점이다. 코어위브의 총부채는 516억달러로 지난해 말 298억달러에서 급증했다. 3분기 이자비용 가이던스는 8억6000만~9억4000만달러. 2분기 이자비용 6억4000만달러가 같은 분기 영업손실 4900만달러의 13배였던 것을 감안하면, 영업이익으로 이자를 대는 구조와는 거리가 멀다.
채권시장의 반응은 선별적이다. 바클레이즈 집계에서 대형 플랫폼의 CDS는 거의 움직이지 않았고, 오라클만 5년물 스프레드가 80bp 넓어지며 예외로 남았다. AI 자본지출 전체가 아니라, 그 지출을 빚으로 떠안은 차입 구조에만 값이 매겨지고 있다는 얘기다. 머스크의 표현대로 "AI 데이터센터와 무관한 실질 매출"이 없는 회사에는 자금 접근 자체가 막혔다. 모건스탠리는 2028년까지 AI 인프라에 1조5000억달러(약 2000조원)의 외부 자금이 필요하다고 추산한다. 그 돈의 가격이 회사별로 갈라지기 시작한 것이다.
머스크가 지목한 숫자는 200곳이 넘는 네오클라우드다. 그는 이 가운데 상당수가 "송사리 수준의 도태"를 겪고 통합될 것이라며, 일부는 살아남겠지만 많지 않을 것이라고 잘라 말했다. 네비우스와 코어위브처럼 소수 대형 고객과의 계약으로 성장해 온 사업자들이 정면으로 걸린다. 코어위브의 계약 잔고는 1000억달러를 넘지만, 그 계약을 이행할 설비를 짓는 동안 치를 이자와 감가상각은 계약서에 적혀 있지 않다.
스페이스X도 이 구조에서 자유롭지 않다. 담보로 잡힌 GPU의 가치는 7년 뒤를 보장하지 않는다. 테라팹 일정표가 상징적이다. 스페이스X와 테슬라의 반도체 합작사인 테라팹은 2027년 5~6월 오스틴 연구시설에서 SRAM 기반 첫 시험 칩을 만들고, 2028년 3분기 양산을 목표로 한다. 연 1테라와트 규모의 AI·로봇용 연산을 직접 조달하겠다는 계획이다. 추가 단계까지 가면 총투자가 1190억달러(약 158조원)까지 늘어날 수 있다. 머스크 스스로 "실현 여부를 모른다"며 큰 오차 범위를 인정한 일정이기도 하다.
자체 칩이 궤도에 오르기까지 최소 2년, 그 사이 도착하는 GPU는 전부 빚으로 산다. 같은 기간 테슬라와의 합병을 논의하는 특별위원회도 움직이고 있다. 머스크는 양사 주주 요청으로 독립이사 중심 위원회가 꾸려졌다며 합병이 "좋은 아이디어"라고 했지만, 거래 조건은 합의되지 않았다고 선을 그었다.
다음 분기의 관전 포인트는 세 가지다. 4분기 350억~400억달러의 설비투자가 실제로 집행되는지, 내년 1분기 매출이 회사가 제시한 330억~370억달러 구간에 들어오는지, 코어위브를 비롯한 네오클라우드의 신용 지표가 더 벌어지는지다.
머스크가 "Yikes"라고 적었을 때 시장이 반응한 건 코어위브 채권 금리 한 줄이 아니었다. 빚으로 사는 연산이라는 사업 모델의 수명이었다. 열흘 뒤 그는 같은 시장에서 53조원을 빌렸다. 돈이 마른 시장에서도 최후의 차입자는 나오고, 그 문턱을 넘지 못한 사업자는 조용히 정리된다. 두 사실이 한 사람의 계정에서 나란히 확인됐다. AI 붐의 다음 국면은 성능표가 아니라 상환 일정표 위에서 갈린다.