인공지능(AI)이 미국 벤처캐피털(VC) 시장의 몸값을 사상 최고치로 끌어올렸다. 그러나 투자금을 거둬들일 회수의 문은 여전히 좁다.
미국 시장조사업체 피치북이 9일 공개한 ‘2026년 3분기 미국 VC 밸류에이션 보고서'에 따르면, 2020~2024년 창업해 실제로 기업가치 50억달러(약 6조7000억원)에 도달한 미국 소프트웨어 기업은 그 고지에 오르기까지 중간값 3.4년이 걸렸다. 2015~2019년 창업 기업이 걸린 시간의 절반도 안 된다. 50억달러에 이르기까지 조달한 누적 자금의 중간값도 10억달러(약 1조3000억원)에 육박했다.
올해 1~9월 미국 VC 투자액은 약 690조원(5158억달러)으로 집계됐다. 거래는 약 1만4199건으로 추산된다. 2021년 연간 최고 기록인 약 479조원(3579억달러)보다 44.1% 많다. 3분기 최대 거래는 데이터브릭스의 50억달러(약 6조7000억원) 투자 유치였다.
가격은 모든 단계에서 올랐다. 시리즈A의 투자 직전 기업가치 중간값은 6030만달러(약 807억원)로, 2020년(2100만달러)의 2.9배가 됐다. 시리즈C 중간값은 5억달러(약 6690억원)로 1년 새 62.1% 뛰었다. 기업가치를 유지하거나 깎은 채 투자받은 '플랫·다운 라운드' 비중은 13.6%로 2022년 이후 가장 낮았다.
숫자만 보면 호황이지만 쏠림이 심하다. 1억달러 이상 대형 거래는 전체 건수의 4.2%에 불과했지만 투자금의 85%를 가져갔다. 피치북은 지금 투자를 받는 곳이 세 부류로 좁혀졌다고 분석했다. 확신도 높은 AI 기업, 조건을 스스로 정할 만큼 자금이 넉넉한 기업, 첫 투자를 받는 신생 기업이다. 그 사이에 낀 시리즈A·B 기업들은 투자 유치 대신 비용을 줄이며 버티고 있다. 이들이 통계에서 빠지면서 전체 지표가 실제보다 좋아 보인다는 게 피치북의 진단이다.
지역 격차도 뚜렷하다. AI 중심지인 샌프란시스코 베이 지역의 시드 단계 기업가치 중간값은 3200만달러(약 428억원)로 뉴욕보다 52.3% 높았다. 이 지역 기성 운용사들은 올해 660억달러(약 88조원)의 신규 출자 약정을 확보했다. 반면 같은 지역 신생 운용사들의 약정액은 10년 만의 최저 수준에 머물렀다.
격차의 진원지는 AI다. 인재와 컴퓨팅 자원이 비싸 거래 규모 자체가 커진다. 올해 시리즈B에서 AI 기업의 직전 라운드 대비 기업가치 상승 배수(스텝업) 중간값은 2.5배로, 비AI 기업(1.6배)을 크게 앞질렀다. 프리머니 밸류에이션 기준으로 AI 기업은 시리즈A에서 88%, 시리즈D 이후 단계에서는 396%의 프리미엄을 받았다. 피치북은 비AI 스타트업에 깐깐한 투자 환경이 '뉴노멀'이 됐다고 평가했다.
문제는 회수다. 올해 스페이스X가 기록적인 상장을 했지만, 3분기 기업공개(IPO)는 18건에 그쳤고 대부분 헬스케어 기업이었다. 1~9월 상장 기업가치 중간값은 7억9630만달러(약 1조650억원)로 지난해(9억5530만달러)보다 16.6% 낮아졌다. 보고서가 꼽은 2025~2026년 주요 상장사 10곳 중 7곳은 9월 말 기준 주가가 공모가를 밑돌았다.
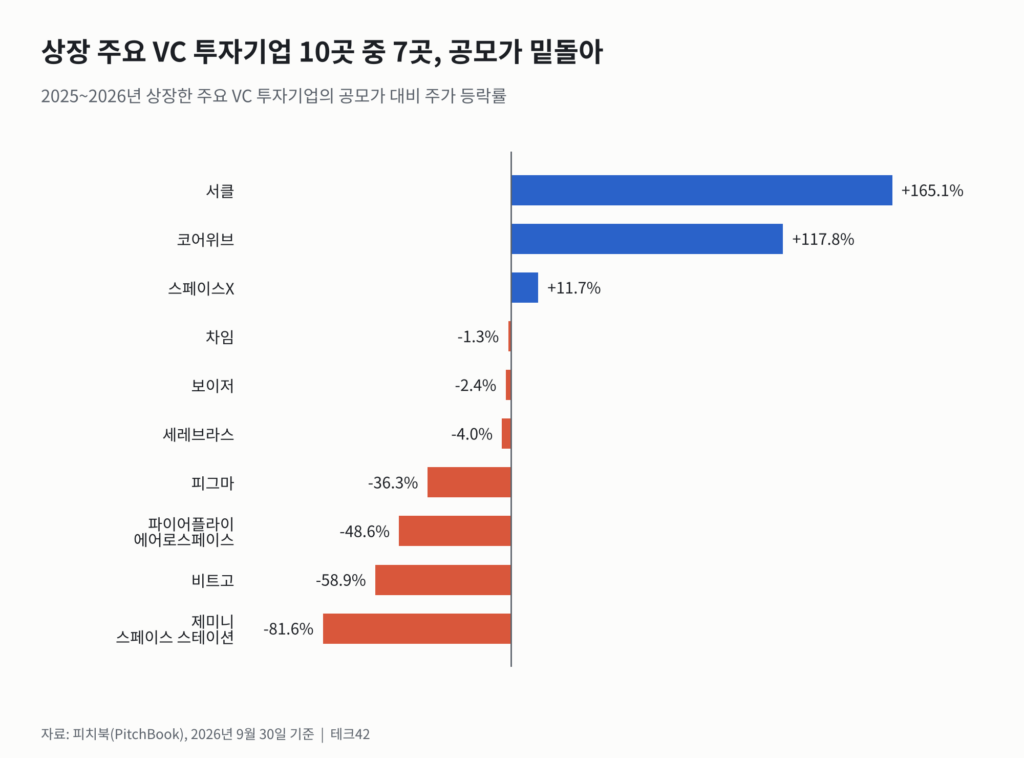
인수합병(M&A)은 겉으로는 활발하다. 올해 1~9월 VC 투자기업 인수 거래액은 4653억달러(약 622조원)로 10년 만의 최고치다. 다만 웃돈은 AI에 몰렸다. 스페이스X는 커서를 600억달러(약 80조원)에 사들이며 2025년 11월 시리즈D 기업가치의 두 배를 쳐줬다. 반면 에어테이블은 최고 몸값(117억달러)보다 약 81% 낮은 지분가치 약 22억5000만달러(약 3조원)에 벤딩스푼스로 넘어갔다. 미로 역시 2022년 시리즈C 몸값(175억달러)보다 약 90% 낮은 약 17억9000만달러(약 2조3900억원)에 같은 회사에 팔려 10월 거래를 마쳤다.
비상장 주식을 사고파는 세컨더리 시장은 정점을 지났다. 거래 규모는 연환산 1107억달러(약 148조원)로 2분기보다 9% 줄었다. 글로벌 거래 플랫폼 포지 집계를 보면 2025~2026년에 투자받은 스타트업 주식의 할인율 중간값은 0~1% 수준이었다. 반면 마지막 투자가 2021년인 기업은 61.0%, 2022년인 기업은 54.3%에 달했다. 팬데믹 시절 매겨진 몸값이 지금 시장에 맞게 조정되지 않은 탓이다.
피치북은 벤처가 지금 매기는 가격을 정당화할 회수 성과가 아직 나오지 않았다고 짚었다. 첫 시험대는 앤트로픽 상장이다. 앤트로픽은 11월 10일 기관 투자자 대상 로드쇼를 시작하며 공모가 희망 범위를 주당 70~78달러로 제시했다. 나스닥 상장을 추진 중이며 종목코드 ‘ANT’를 신청했다. 외신은 19~20일께 거래가 시작될 수 있다고 보도했지만, 확정 일정은 공개되지 않았다. 오픈AI도 2027년 상장 가능성이 거론된다.
피치북은 두 회사의 초대형 상장이 성공하면 소수 AI 거인에 갇힌 회수 시장이 넓어질 수 있다고 내다봤다. 그렇지 못하면 화려한 상장 경로가 없는 나머지 기업들은 전성기보다 한참 낮은 매각가를 감수해야 한다는 경고도 덧붙였다.