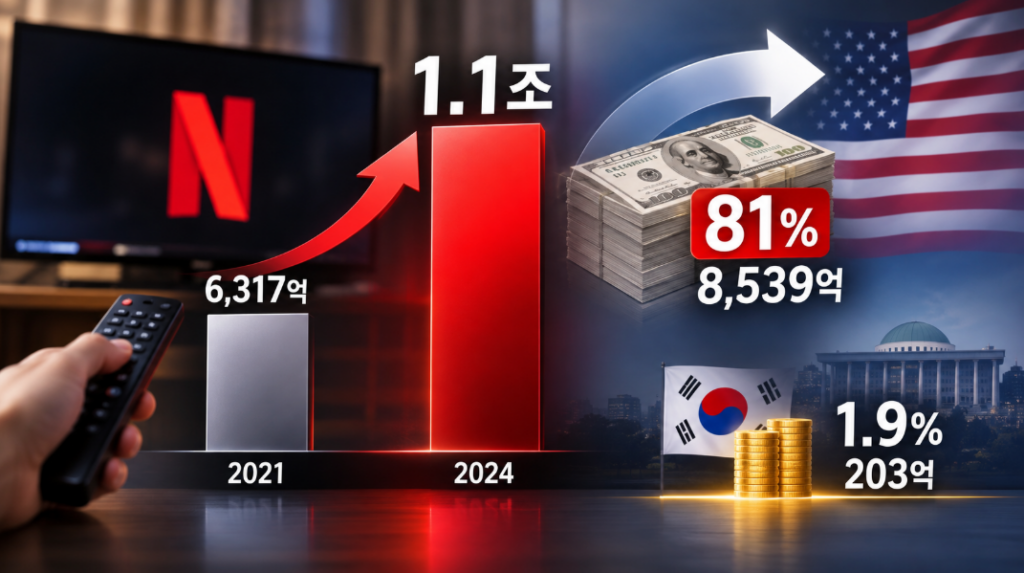
지난 10월 중순, 국회로 올라온 감사보고서 한 장이 국내 온라인동영상서비스(OTT) 시장의 체온을 그대로 보여줬다. 넷플릭스(Netflix) 한국 법인의 지난해 매출이 1조542억 원으로, 2021년 6,317억 원에서 5년 만에 1.7배 불어나며 사상 처음 1조 원을 넘긴 것. 다만 이 돈 가운데 8,539억 원, 81%는 구독료 정산 명목으로 미국 본사로 넘어갔다. 국내 법인에 남은 영업이익은 203억 원, 영업이익률은 1.9%였다.
같은 시기 토종의 장부는 온도가 달랐다. 티빙(TVING)은 지난해 매출 4,060억 원으로 출범 이후 처음 줄었고 영업손실 698억 원을 기록했다. 웨이브(Wavve)는 매출이 19% 빠진 2,677억 원, 자본총계는 마이너스 1,467억 원에 이르렀다. 한쪽은 잭팟을 치고 한쪽은 버티는 중인데, 이 둘이 같은 무대에 서 있다는 사실이 요즘 시장의 냉혹함을 설명하는 가장 짧은 문장이다.
다만 지도가 완전히 붉은 것만은 아니다. 올해 들어 티빙의 숫자는 반전을 보인다. 1분기 매출 1,073억 원에서 영업손실 192억 원, 2분기에는 매출 1,407억 원을 올리며 출범 뒤 처음으로 분기 흑자, 영업이익 60억 원을 냈다. 3분기도 매출 1,205억 원에 손실 폭을 72억 원까지 줄였다. 물론 개인정보 유출 보상금이 3분기에 더해지면서 연간 흑자 전환은 아직 요원하다. 그래도 적자가 넓어지던 흐름이 좁아지기 시작한 것은 분명하다.
시장 전체로 보면 성장의 체감 온도는 눈에 띄게 내려갔다. 앱·결제 데이터 분석업체 와이즈앱(WiseApp)의 집계 기준, 올해 5월 주요 OTT 앱의 월간활성이용자(MAU)는 2,209만 명으로 1년 전보다 4% 늘었고 최근 3년간 연평균 성장률은 5.7%다. 신규 가입자를 부르던 두 자릿수 시대는 끝났다. 이제는 자리가 굳어가는 국면이다. 이용자 점유율은 넷플릭스 37.8%, 쿠팡플레이(24.4%), 티빙(17.8%)까지가 상위권이고, 디즈니플러스(6.7%)와 웨이브(6.1%)는 한 계단 아래에서 벌어져 있다. 라프텔, 왓챠 같은 중하위권은 1~3%대에 머문다.
계정 수보다 냉정한 것은 시간이다. 같은 조사에서 사용 시간 점유율 1위 넷플릭스는 57.7%로, 이용자 점유율 37.8%를 20%포인트 가까이 웃돌았다. 사람들은 여러 앱을 깔아 놓고도 결국 한 곳에 시간을 쓴다는 뜻이다. 방송미디어통신위원회의 이용행태조사에서 넷플릭스 유료 이용률은 46.7%, 2위 티빙은 13.0%였다. 유료 고객의 두께 차이가 그대로 매출 격차로 이어진다. 이용자를 늘리는 경쟁은 사실상 끝났고, 지금의 게임은 이용자의 시간과 지갑을 붙잡는 경쟁이다.
지갑이 닫히는 대신 열린 곳이 광고다. 글로벌 컨설팅업체 프라이스워터하우스쿠퍼스(PwC)는 '글로벌 엔터테인먼트·미디어 아웃룩 2026-2030'에서 한국을 구독 피로가 나타나기 시작한 성숙 시장으로 분류하면서, 성숙기에는 플랫폼 간 통합과 번들링, 제휴가 가속된다고 진단했다. 보고서가 꼽은 대안은 광고였다. 글로벌 OTT 수익에서 광고의 비중은 현재 19.4%에서 2030년 22.6%로 커질 전망이고, 가격에 민감해진 이용자들은 광고를 감수하는 저가 요금제로 옮겨 간다.
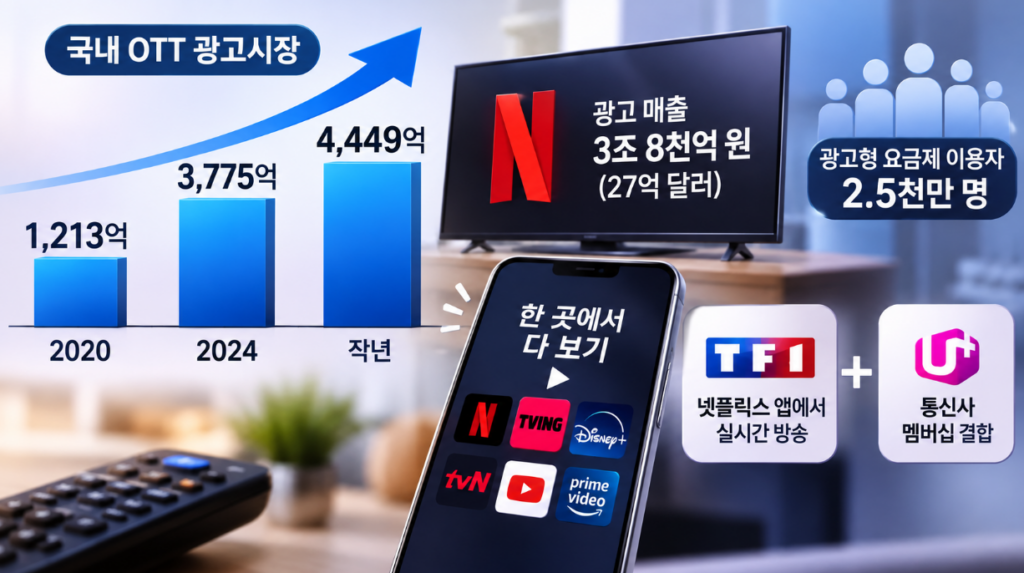
국내 광고시장의 성장 곡선도 이미 그려져 있다. 방통위가 국회에 제출한 자료에 따르면 국내 OTT 광고시장은 2020년 1,213억 원에서 2024년 3,775억 원, 지난해 4,449억 원으로 계속 커졌다. 넷플릭스의 광고 매출은 지난해 15억 달러(약 2조 2,000억 원)를 찍었고 올해는 30억 달러를 목표로 잡았다가 3분기 실적 발표에서 27억 달러(약 3조 8,000억 원)로 조금 내렸다. 광고 요금제 이용자는 지난해 11월 1억 9천만 명이었고 올해 들어 2억 5천만 명에 다다랐다. 티빙도 광고 매출이 한 분기 75% 가까이 불어난 적이 있고 올해 2분기에도 증가세가 이어졌다. 광고형 요금제는 이제 싸구려 옵션이 아니라 수익의 한 축이다. 이와 함께 플랫폼들은 구독 피로를 '한 곳에서 다 보기'로 풀어내려 한다. 프랑스 최대 민영방송 티에프원(TF1)이 올해부터 넷플릭스 앱 안에서 실시간 방송을 내보내는 것이 대표적 사례고, 국내에서도 통신사 멤버십 결합 요금제는 이미 일반적이 됐다.
경쟁의 무기고에서 가장 무겁게 쓰이는 카드는 '스포츠'다. 티빙은 2024년부터 3년간 한국프로야구(KBO) 독점 중계권에 연평균 450억 원씩, 총 1,350억 원을 걸었다. 돈이 금방 돌아오기 시작했다. 티빙 발표 기준 올해 개막일 KBO 중계 이용자는 전년보다 30% 늘었고, 20대 여성 이용자 비중이 눈에 띄게 올랐다. 시즌 내내 이어지는 야구는 해지를 막는 데 최적화된 콘텐츠라는 계산이 맞아떨어진 셈이다. 5월 집계에서 티빙의 사용 시간 점유율이 24.8%로 2위에 오른 것도 야구의 몫이 컸다. 쿠팡플레이(Coupang Play)는 축구와 포뮬러원(Formula 1)에 이어 이번 달 개막한 미국프로농구(NBA) 시즌 중계까지 이어가며 스포츠 팬을 끌어당기고 있다. 다만 이 전쟁에는 대가가 따른다. 시장조사업체 옴디아(Omdia)의 분석 기준 2026년 글로벌 OTT 콘텐츠 투자 성장률은 10% 안팎으로 둔화된다. 2020년부터 4년간 연평균 25% 이상 불어났던 투자와 비교하면 절반 이하다. 전 업계가 '더 많이 베팅'에서 '어디를 베팅할지'로 옮겨 간다는 의미다.
토종의 구조적 한계는 여전히 남아 있다. 콘텐츠 투자 여력을 보여주는 무형자산이 티빙은 4,281억 원에서 3,606억 원으로, 웨이브는 9,520억 원에서 1,996억 원으로 급감했다. 콘텐츠에 쓸 돈이 줄면 작품 경쟁력이 떨어지고, 작품이 약해지면 이용자가 떠나는 악순환이 걱정되는 지점이다. 올해 5월에는 티빙 개인정보 유출 사태가 겹쳤다. 피해 이용자에 대한 보상이 9월 시작됐지만 신청 절차의 번거로움과 보상 내용을 두고 불만이 이어지면서 신뢰 회복이라는 과제가 새로 생겼다.
토종 업계가 펴 놓은 처방전은 합병이었다. 티빙과 웨이브는 2023년 말 통합에 합의하고 긴 협상 끝에 지난해 6월 공정거래위원회의 조건부 승인을 받았다. 조건은 올해 12월 31일까지 현행 요금제를 유지하는 것. 그런데 막판 티빙의 2대 주주인 케이티(KT) 계열이 미온적 입장을 고수하면서 주주 동의 절차가 끝내 마무리되지 않았다. CJ엔엠(CJ ENM)은 상반기 실적 발표에서 하반기에 합병 논의를 본격화하겠다고 밝혔지만, 지난 11월 초 업계 보도는 양사가 3년째 평행선 위에 있다고 전했다. 문제는 시간이다. 공정위가 요구한 요금제 유지 기한은 올해 말에 끝난다. 와이즈앱 집계에서 티빙과 웨이브를 합쳐도 넷플릭스 혼자를 넘지 못하는 규모에서, 결론을 미룰수록 격차는 벌어진다.
한편 넷플릭스의 1조 매출은 또 하나의 논쟁을 남겼다. 국회 소정에서는 넷플릭스 오리지널의 지식재산권을 플랫폼이 가져가는 경우가 많고 제작사에는 제작비의 3~10% 수준 마진만 돌아간다는 지적이 나왔다. 한국 콘텐츠가 넷플릭스를 1위로 만들었는데, 그 흥행의 후속 수익은 대부분 본사로 흘러간다는 골자다. 글로벌 플랫폼과 토종 생태계 사이의 수익 배분 문제는 성숙기 시장이 풀어야 할 다음 숙제가 됐다.
'자리를 잡았다'는 말의 의미를 다시 봐야 한다. 시장이 안정기에 접어들었다는 것은 판이 굳었다는 뜻이 아니라, 살아남을 자와 자리를 잃을 자가 갈리는 국면이 왔다는 뜻이다. 광고 요금제, 스포츠 락인(lock-in), 번들링이라는 세 가지 카드는 이미 검증 가능한 수익 모델이 됐다. 넷플릭스는 글로벌 데이터와 자본으로 그 카드를 규모와 결합하고 있고, 토종 OTT는 규모 없이 그 카드를 드는 중이다. 합병의 실마리가 올해 말 기한이 끝나기 전에 풀리지 않는다면 내년 시장의 경사는 지금보다 가팔라질 것이다. 그리고 이 모든 계산의 최종 심판은 이용자다. 더 이상 모든 서비스를 구독하지 않는 소비자는 가장 가성비 좋은 한두 곳만 남기는데, 그 선택이 모이는 곳이 다음 라운드의 승자가 된다.