앤트로픽이 3분기에 약 22조7000억원(169억6000만 달러)을 벌고도 약 31조2000억원(232억9000만 달러)의 순손실을 냈다.
번 돈보다 잃은 돈이 더 많다면 회사가 위기에 빠진 걸까. 결론부터 말하면 그렇게 단순하지 않다. 대규모 투자로 몸집을 키우는 성장기 기술 기업에서 적자 자체는 낯선 일이 아니라는 시각도 있다.
앤트로픽은 2026년 11월 2일(현지시간) 미국 증권거래위원회(SEC)에 수정 증권신고서(S-1/A)를 냈다. 증권신고서는 상장을 앞둔 회사가 투자자에게 실적과 위험 요인을 공개하는 문서다. 10월 26일 낸 첫 신고서에는 상반기 실적만 있었는데, 이번에 3분기 실적이 더해졌다. 3분기 매출은 1년 전보다 12배 넘게 늘었다.
이 신고서는 세 숫자로 나눠 읽어야 한다. 순손실, 영업손실, 그리고 앞으로 내기로 한 돈인 '구매 약정'이다.
첫째, 순손실의 대부분은 실제로 나간 돈이 아니다. 3분기 순손실의 약 94%인 약 29조4000억원(219억4000만 달러)은 장부에만 잡힌 손실이다. 앤트로픽은 투자자에게 전환사채을 발행했다. 회사 몸값이 오르면 이 채권의 가치도 함께 오르고, 회계상으로는 그만큼이 회사의 손실로 기록된다. 회사가 잘나갈수록 장부상 손실이 커지는 셈이다. 당장 그만큼의 현금이 빠져나간 것도 아니다.
둘째, 본업의 성적표인 영업손익은 회계상 적자로 돌아섰다. 2분기 약 1조3000억원(9억7400만 달러) 흑자에서 3분기 약 7600억원(5억6700만 달러) 적자가 됐다. 가장 큰 이유는 컴퓨팅 비용이다. 컴퓨팅은 AI를 돌리는 데 필요한 서버와 반도체 자원을 말한다. 클로드 사용량이 예상보다 빨리 늘자 앤트로픽은 모자란 용량을 단기 계약으로 급히 확보했고, 여기에만 약 6조7000억원(50억 달러)을 썼다. 회사는 단기 계약 용량이 장기 계약보다 훨씬 비싸다고 설명했다. 직원 기부와 관련한 비용 약 2조7000억원(20억 달러)도 더해졌다. 직원이 주식을 기부하면 회사도 같은 만큼 주식을 기부하는 제도로, 현금이 나가지 않는 비용이다.
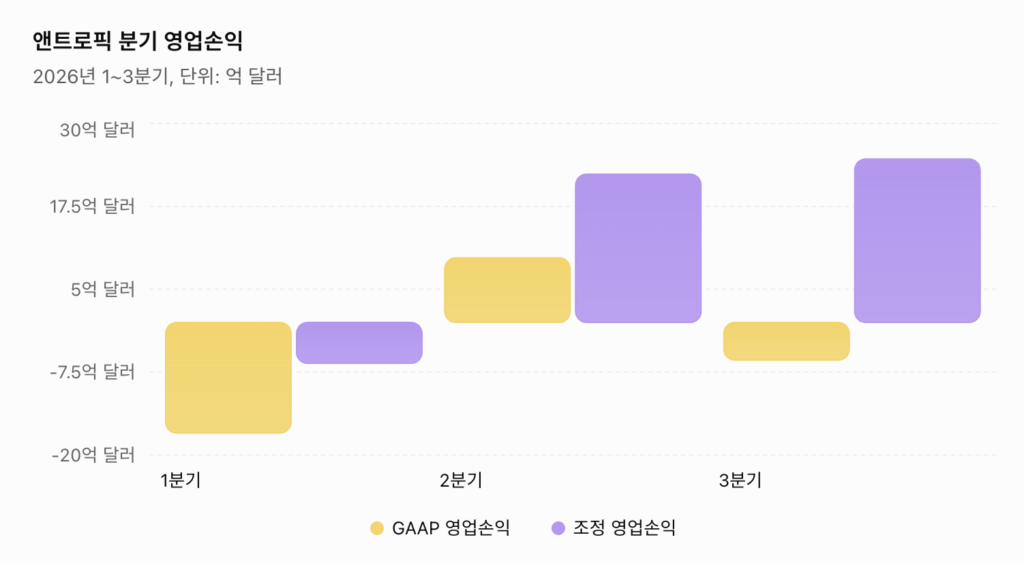
이런 비용을 걷어내면 그림이 달라진다. 주식 관련 비용 등을 빼고 계산한 '조정 영업이익'은 2분기 약 2조9500억원(22억 달러)에서 3분기 약 3조3500억원(25억 달러)으로 늘었다. 회계상으로는 적자로 돌아섰지만, 회사 기준으로 본업에서 남기는 이익은 오히려 커졌다는 뜻이다. 다만 이 지표는 회사가 자체 기준으로 계산한 수치이고, 매출 대비 이익률은 19%에서 15%로 낮아졌다. 1~3분기 본업으로 들어온 현금인 영업활동 현금흐름도 약 8조8500억원(66억 달러) 플러스였다. 여기에는 데이터센터 투자에 들어가는 돈이 빠져 있다.
매출 증가 속도는 느려졌다. 직전 분기 대비 매출 증가율은 2분기 144%에서 3분기 47%로 떨어졌다. 덩치가 커진 만큼 같은 속도로 크기는 어렵다. 그래도 3분기 매출은 2분기보다 약 7조2000억원(54억 달러) 많다. 신고서에는 새 모델을 내며 값을 내리고 계약 할인을 해준 탓에 매출이 약 8000억원(6억 달러) 줄었다는 내용도 담겼다.
셋째, 진짜 숙제는 앞으로 낼 돈이다. 구매 약정은 손실이 아니라 앞으로 내기로 약속한 돈이다. 앤트로픽이 컴퓨팅과 데이터센터를 쓰기로 맺은 계약은 9월 말 이후 맺은 계약까지 합쳐 약 1200조7000억원(8954억 달러)에 이른다. 이 가운데 약 절반인 600조1000억원(4475억 달러)은 2030년까지, 나머지는 대부분 2045년까지 나눠 낸다.
지금 당장 갚아야 할 빚은 아니다. 약 286조7000억원(2138억 달러)은 해지할 수 있거나 조건이 맞아야 효력이 생기는 계약이다. 하지만 쓰지 않아도 돈을 내야 하는 조건이 붙은 계약도 있다고 회사는 신고서에 적었다. 약정 총액은 3분기 매출을 1년치로 늘려 잡은 금액의 약 13배다. 물론 20년 가까이 나눠 낼 돈을 한 해 매출과 비교한 단순 계산이다. 회사는 9월 말 현재 현금과 빌릴 수 있는 돈을 합쳐 약 196조6000억원(1466억 달러)을 확보하고 있으며, 장기 계약 용량이 들어오면 비싼 단기 컴퓨팅을 줄일 수 있다고 설명했다.
이번 신고서는 클로드 이용자에게도 두 가지를 알려준다. 하나는 앤트로픽이 실제로 값을 내리고 있다는 점이다. 다만 회사가 밝힌 가격 인하는 새 모델 단가와 계약 할인에 관한 것으로, 개인 구독료가 내려간다는 뜻은 아니다. 다른 하나는 용량 부족이다. 비싼 단기 컴퓨팅까지 쓸 만큼 수요가 몰렸던 만큼, 장기 용량이 갖춰지기 전까지는 공급이 빠듯할 수 있다는 해석이 나온다.
상장 일정은 아직 정해지지 않았다. 공모가와 주식 수도 신고서에 비어 있다. 블룸버그는 10월 1일 앤트로픽이 미국 추수감사절(11월 26일) 전 상장을 추진한다고 보도했지만, 회사가 공식 발표한 일정은 아니다.
앤트로픽의 다음 시험은 파는 능력이 아니라, 사기로 한 약속을 감당하는 능력이다.